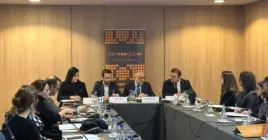
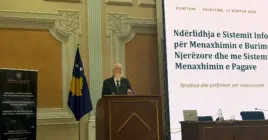
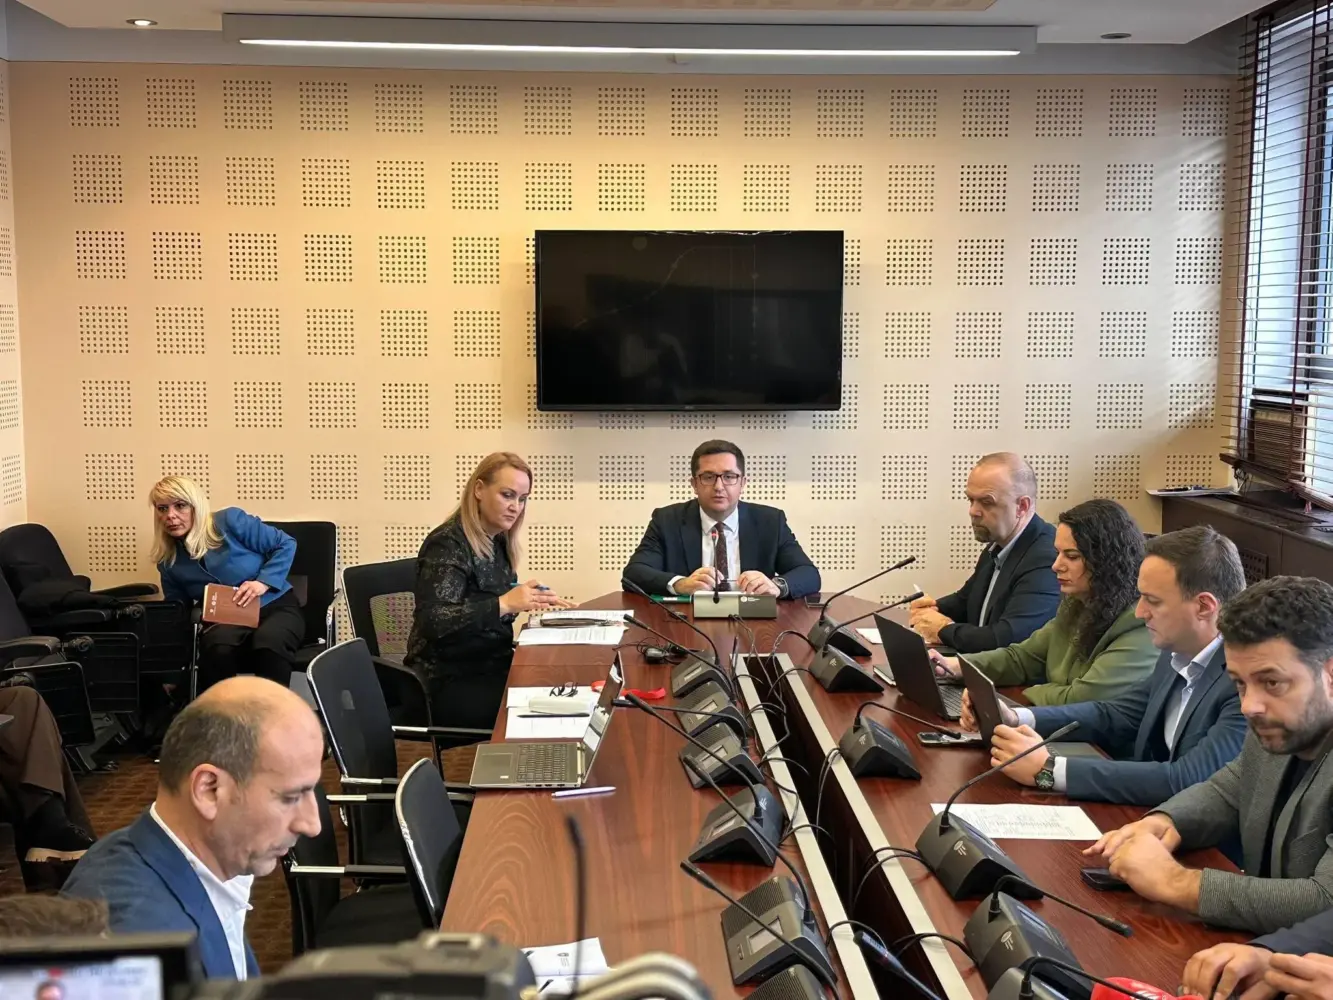
Kryetari i Komisionit për Mbikëqyrjen e Financave Publike, Besian Mustafa, gjatë prezantimit të gjetjeve të auditimit, rikujtoi se KRU “Prishtina” ka marrë opinion të kualifikuar nga Zyra Kombëtare e Auditimit për vitin 2025.
Ai tha se ndërmarrja ka mbivlerësuar të hyrat në vlerë prej 27 mijë e 490 eurosh, rrjedhimisht edhe fitimin neto në të njëjtën shumë.
“Përveç ngritjes së çmimit të shënuar në paragrafin e parë të këtij opinioni të kualifikuar – pra një rikujtim që ju, si organizatë buxhetore për vitin 2025, keni marrë opinion të kualifikuar nga Zyra Kombëtare e Auditimit, pasqyrat financiare vjetore të Kompanisë Rajonale të Ujësjellësit ‘Prishtina’ Sh.A. prezantojnë pamje të drejtë dhe të vërtetë në të gjitha aspektet materiale, në përputhje me standardet e aplikueshme të kontabilitetit, sipas kontabilitetit të bazuar në para të gatshme. Ndërmarrja ka mbivlerësuar të hyrat në vlerë prej 27,490 euro, dhe rrjedhimisht edhe fitimi neto është mbivlerësuar në po këtë vlerë. Gjithashtu, janë mbivlerësuar shpenzimet e TVSH-së për studime në vlerë 319 euro, ndërsa llogaria e arkëtueshme është mbivlerësuar në vlerë prej 29,800 euro nga faturimi financiar i një njësie-matëse që shërbente vetëm për matjen e sasisë”, ka thënë ai.
“Ndërmarrja ka mbivlerësuar vlerën neto të pasurive për 44,746.46 euro nga aplikimi i gabuar i zhvlerësimit. Ndërmarrja ka mbivlerësuar llogarinë e arkëtueshme në vlerë prej 46,743.23 euro. Në dy raste, ndërmarrja kishte prezantuar llogari të arkëtueshme në shumën më të lartë se 47,147.55 euro, ndërsa sipas letrave të konfirmimit të pranuara nga klientët, vlera e tyre ishte vetëm 403 euro. Ndërmarrja nuk kishte raportuar saktësisht për zërin e parapagimeve dhe të arkëtueshmeve të tjera, pasi nuk kishte bërë zbritjen e shpenzimeve, në rastet e blerjeve në vlerë prej 23,542 eurosh. Në lidhje me statusin e rekomandimeve të auditimit, raporti për vitin 2025 rezultoi me 19 rekomandime, ku gjashtë janë të reja, tri janë pjesërisht të përsëritura nga viti paraprak dhe dhjetë janë të përsëritura nga viti paraprak për vitin 2024. Ndërsa, vetëm si pikë referimi për vitin 2024, raporti i auditimit ka rezultuar me 15 rekomandime. Deri në fund të vitit 2025, nga këto 15 rekomandime të nxjerra në fund të vitit 2024, dy rekomandime janë zbatuar, tri janë zbatuar vetëm pjesërisht dhe dhjetë janë përsëritur për vitin 2025”, tha Mustafa.
Ndërkaq, kryesuesi i Bordit të KRU “Prishtina”, Bashkim Pllana, duke u përgjigjur lidhur me gjetjen A1, e cila ka të bëjë me ujëmatësit dhe faturimin, tha se bëhet fjalë për një ujëmatës të vendosur në një ndërmarrje, e cila ka edhe rreth 50 deri në 60 ujëmatës të tjerë në objektet e lëshuara me qira.
“Gjetja A1 do të thotë, kemi të bëjmë me një ujëmatës, i cili është i vendosur te një ndërmarrje. Dhe ajo ndërmarrje, pas atij ujëmatësi ka edhe 50 ose 60 ujëmatës të tjerë që i kanë këto objekte që janë të lëshuara me qira. Atëherë, duke u bazuar në Ligjin 05/L-042, ligjin që rregullon edhe shërbimin e ujit, ai ujëmatës nuk ka vetëm qëllimin e faturimit të shpenzimit të ujit të harxhuar. Ky rast nuk përkon me asnjërën prej këtyre, ne e kemi shpjeguar zyrtarëve të ZKA-së edhe kur ka qenë data e raportit, edhe ua kemi ofruar këtë dëshmi tonën. Atëherë, edhe në planin e veprimit kemi thënë se prapë do të merremi me këtë punë, por për këtë çështje kështu është realiteti. Ndoshta, për shembull, të na shpjegojë për një pjesë tjetër të deputetëve, a është diçka e ngjashme sikur te banesat kolektive. Banesa kolektive e ka hyrjen, e ka një ujëmatës. Ndoshta 10 apo 30 për qind e banorëve kanë bërë ujëmatësit e vet Ujëmatësit e vet, ata ujëmatësit personalë, faturohen, ndahen prej ujëmatësit tjetër. Ky ujëmatës që ka dalë në gjetje është për ata të tjerët që nuk kanë ujëmatës”, tha Pllana.
Ai u ndal edhe te gjetja A2, e cila ka të bëjë me mbivlerësimin e pasurive për shkak të aplikimit të gabuar të zhvlerësimit, duke thënë se kjo ka ardhur si pasojë e një gabimi teknik në sistemin softuerik të ndërmarrjes.
“Gjetja A2, do të thotë, për gjetjen A2 do të bien mbi departamentet e IT-së dhe të financave. Sistemi softuerik që është i instaluar në vitin 2022 te KRU ‘Prishtina’ nuk i ka gjeneruar amortizimin e kalkuluar për disa prej aseteve, do të thotë më shumë ka qenë gabim teknik.
Do të kemi ngritur një shqetësim në protokoll që drejtoria financiare dhe drejtoria e IT-së, para përfundimit të vitit, të bëhet një korrigjim, apo minusa, kur këtë amortizim e heq automatikisht vetë serveri.
Ndoshta për më shumë, për A2-shin, në qoftë se ju keni interesuar për më shumë informacione, e kemi zyrtarin kryesor të financave që është marrë me këtë gjetje”, deklaroi Pllana.
 Video
 Video
 Video
 Video
 Video